Appearance
中国公募FOF自2017年破茧至今,走过了一条"制度红利—规模高光—信任危机"的完整周期。理解这条脉络,是理解FOF配置方法论演进的前提。
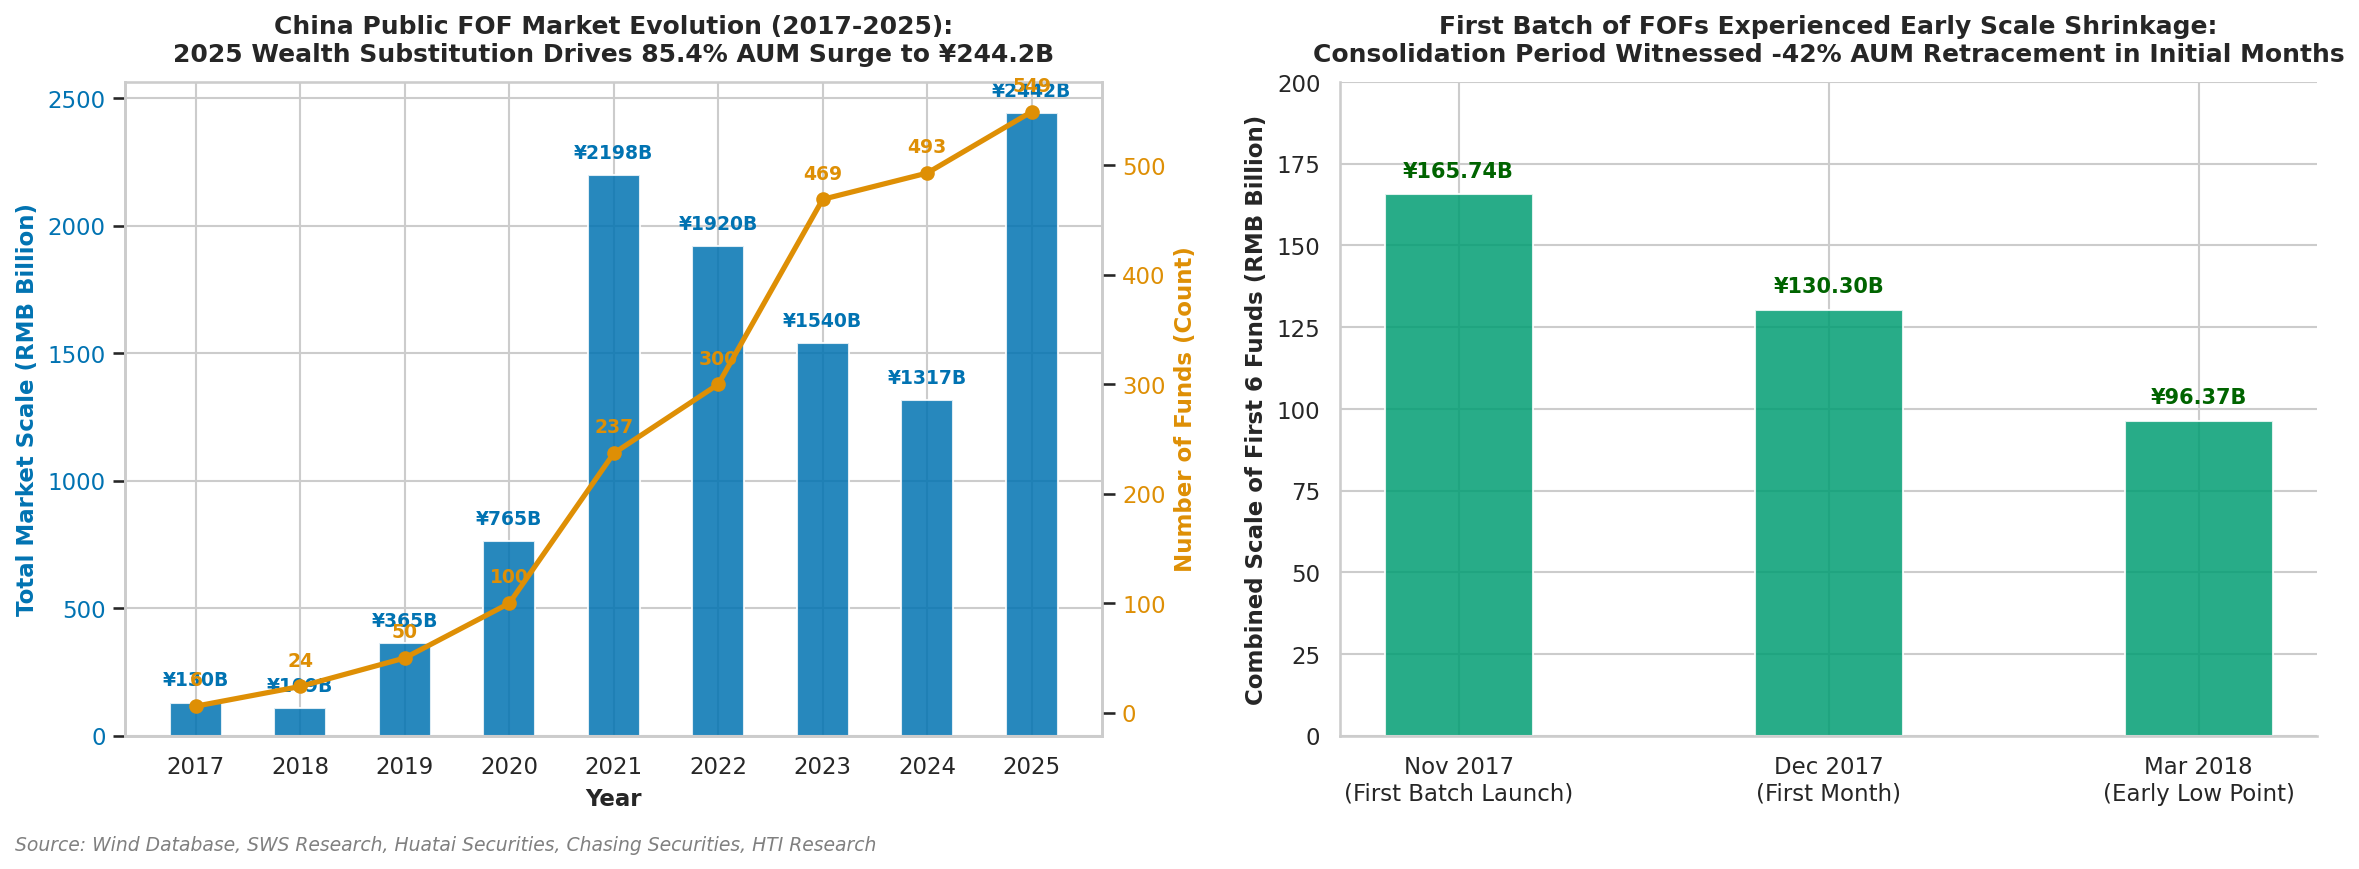
初启(2017)·"理财替代"的制度红利与探索
- 制度启航:2017 年,首批 6 只公募 FOF 破茧而出,标志着中国财富管理行业正式跨入"多资产多策略配置"的新时代 [147, 148]。
- 初始定位:彼时,其核心生命被行业及代销渠道定义为"银行理财替代者(Wealth Management Alternative)",试图通过最粗放的经典配置中枢(通常为固定 20/80 或 30/70 股债配比),以"低波稳健、抗震降噪"的姿态对接高净值与零售负债端资金 [147, 148]。
高光(2021年底)·冲破 2000 亿大关与"明星净值信仰"的极值
- 规模飞天:受益于 2019-2021 年极致的结构性牛市,以及零售渠道、个人养老金顶配预期的疯狂推动,全市场 FOF 规模在 2021 年底一举突破 2200 亿元大关,创下历史性高光 [147, 148]。
- 病理种子:然而在规模高歌猛进背后,却在最底层埋下了"明星基金经理盲目崇拜"的悲惨隐患。多数 FOF 实际上沦为了简单把资金打包塞给当时各赛道"顶流基金经理"的粗放二次打包代销通道,不仅未能实现真实的资产分散,反而极大地放大了多重收费特征和集中度尾部风险 [71]。
回调(2022-2024)·风格大面积漂移与"跌幅放大器"危机
- 贝塔共振下杀:伴随 2022-2024 年 A 股权益市场步入陡峭的深幅下行周期,昔日头顶光环的顶流基金经理发生了大规模的"风格大漂移(Style Drift)"与非理性"高位接盘/窗口粉饰" [115]。底层主动多头基金产品相关性瞬间飞天 [223]。
- 跌幅放大器:由于多层收费损耗(母基金管理费 + 子基金管理费及销售尾佣拖累)以及底层高贝塔集中踩踏,FOF 不仅未能起到"平滑波动、控回撤"的避风港功能,反而沦为了悲惨的"双重收费、跌幅放大器",引发了广大基民和代销渠道系统性的信任崩塌与深刻反思。
本文仅供研究参考,不构成任何投资建议