Appearance
先搞清楚:供需平衡表到底是什么
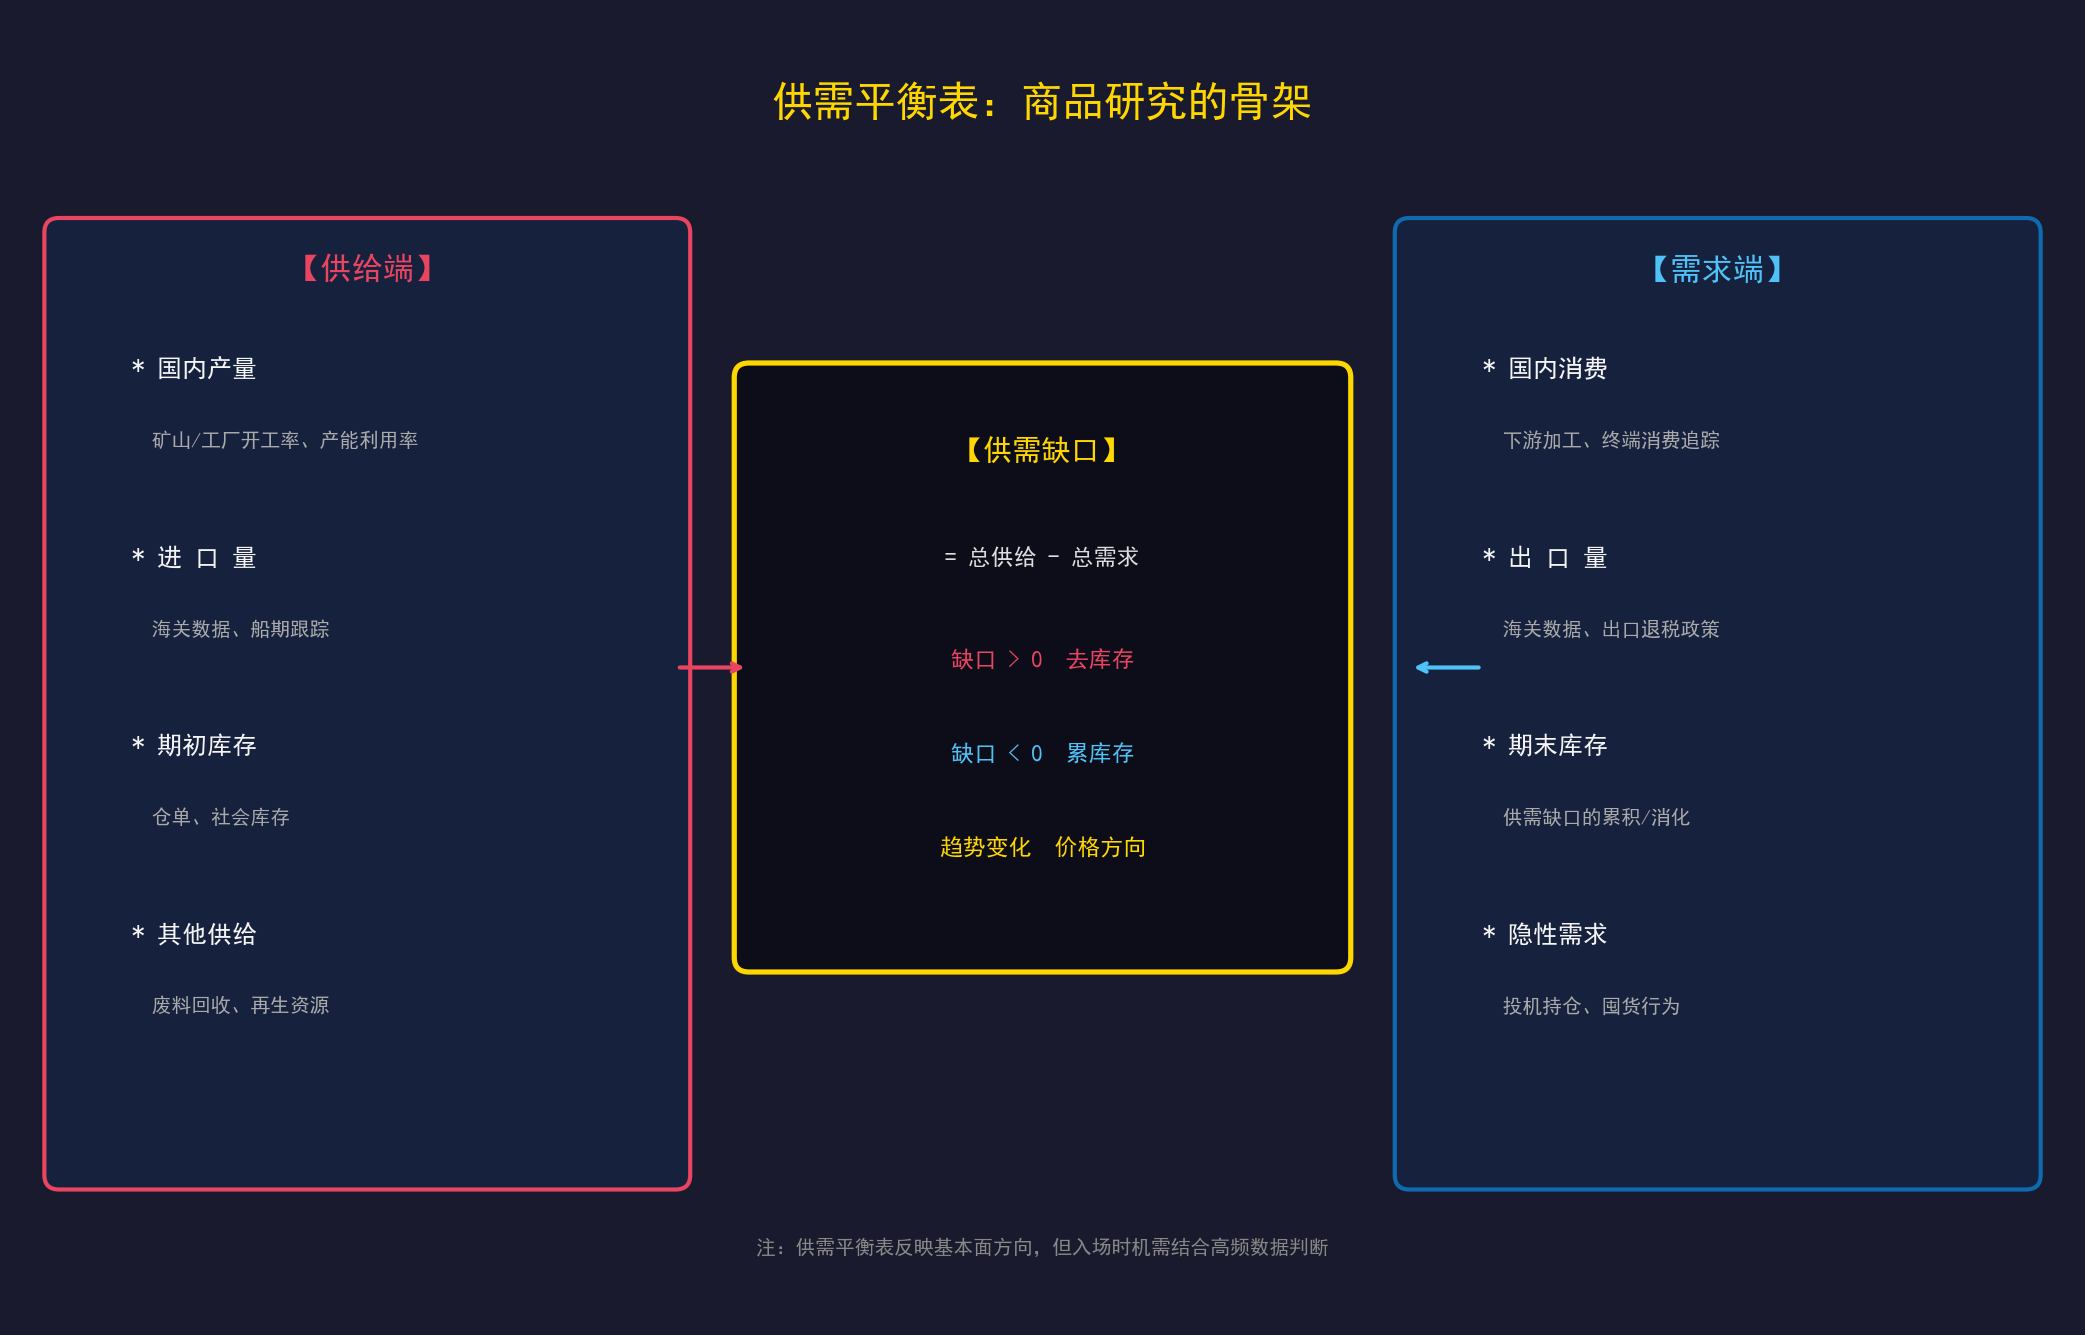
简单说,供需平衡表就是一张**「商品的收支报表」**。
把一个商品想象成一个水库:
- 进水口 = 产量 + 进口量 + 期初库存
- 出水口 = 消费量 + 出口量
- 水位高低 = 期末库存(供需缺口的累积结果)
水库快见底 → 价格会涨;水库快溢出 → 价格承压。
供需平衡表的核心就是量化"水位"的变化趋势,从而判断价格的中长期方向。
现实问题:数据滞后有多严重?
理论上很美,实战中有个大麻烦——官方数据总是迟到。
以国内大宗商品为例:
| 数据类型 | 典型滞后时长 | 来源 |
|---|---|---|
| 月度产量(工业品) | 约15-30天 | 国家统计局 |
| 进出口数据 | 约15-20天 | 海关总署 |
| 社会库存数据 | 1-4周不等 | 各交易所/第三方机构 |
| 农产品播种面积 | 半年至一年 | 农业农村部 |
| 全球供需平衡表 | 每月更新,滞后1-2个月 | USDA / IEA / ICSG等 |
更麻烦的是:数据还会被反复修订。USDA的农产品供需表,每月一修,年末一大修,往往一张平衡表从发布到最终定稿,已经是6-12个月后的事了。
在数据发布前那段"空窗期",价格已经在剧烈波动了。如果只等官方数据拍板,就是等别人先动手。
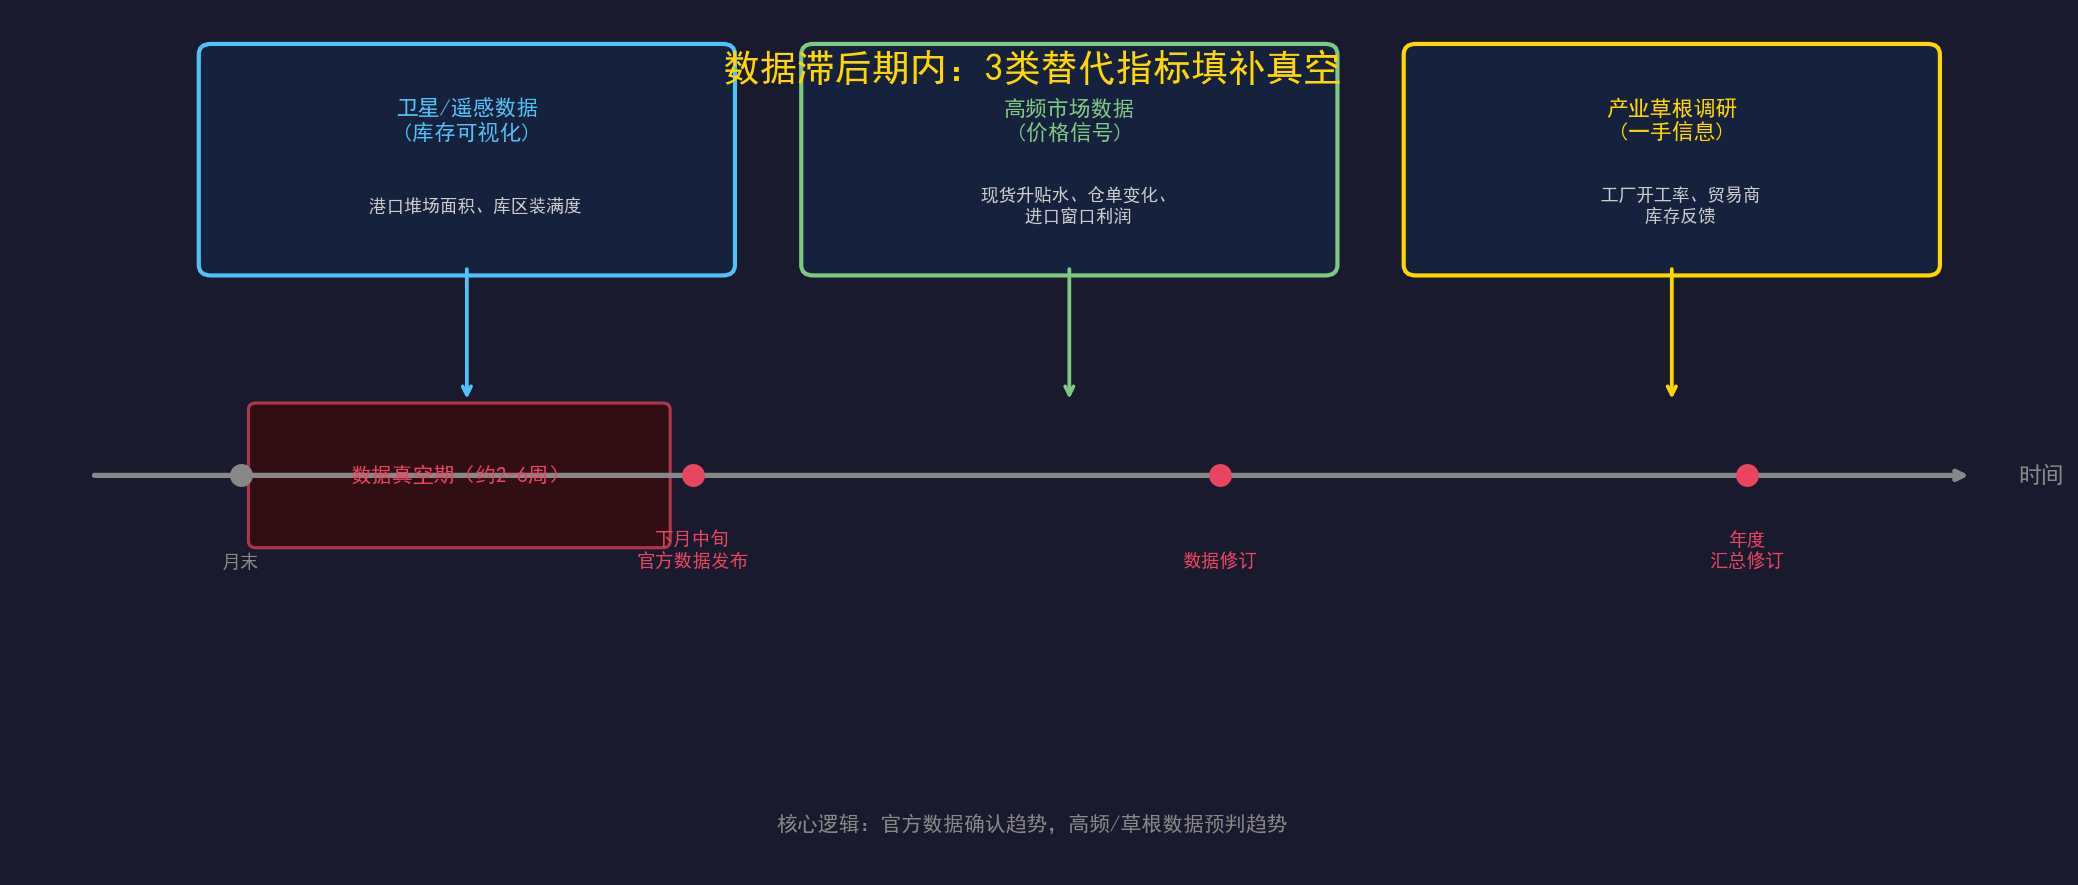
数据真空期的3类替代指标
真正的研究者不会干等数据。他们用3类替代指标来填补空白:
第1类:卫星遥感与可视化数据
这是近年来变化最大的领域。
- 通过港口堆场卫星图估算铁矿石、铜精矿库存
- 通过油罐浮顶位移估算原油储量(成熟市场已有专业机构提供此类服务)
- 通过**农田植被指数(NDVI)**提前判断当季作物长势
铁矿石市场有一个经典做法:每周盯住国内45个主要港口的卫星库存图,结合船期数据,能比官方统计提前约3-4周掌握库存动向。
第2类:高频市场价格信号
市场本身会说话,这些信号往往比统计数据更前瞻:
- 现货升贴水:升水走强(期货贴水扩大),说明现货紧俏,是去库信号
- 仓单变化:交易所仓单数量骤降,往往意味着注销提货,是真实需求回暖的证据
- 进口窗口利润:进口盈利打开 → 进口量将在2-3个月后放量 → 供给压力将至
举个例子:2024年初,国内铜的进口窗口长期关闭(进口亏损),精炼铜社会库存低位运行,叠加铜杆厂开工率回升——这组信号组合出现,往往领先于月度统计数据约4-6周。
第3类:产业草根调研
这是主观CTA最核心的信息来源,也是量化策略无法替代的优势所在。
- 直接电话调研下游工厂:询问原料库存天数、采购节奏
- 拜访仓储物流节点:贸易商的库存状态往往比官方统计更及时
- 行业协会内部数据:部分行业协会在官方发布前,会向会员企业提供预估数据
一位做黑色系多年的老手曾分享:每个月月初,他都会打20-30个草根电话,覆盖钢贸商、钢厂、矿山,三方信息交叉比对,基本可以在官方PMI发布前3-5天形成独立判断。
供需缺口与价格的联动逻辑
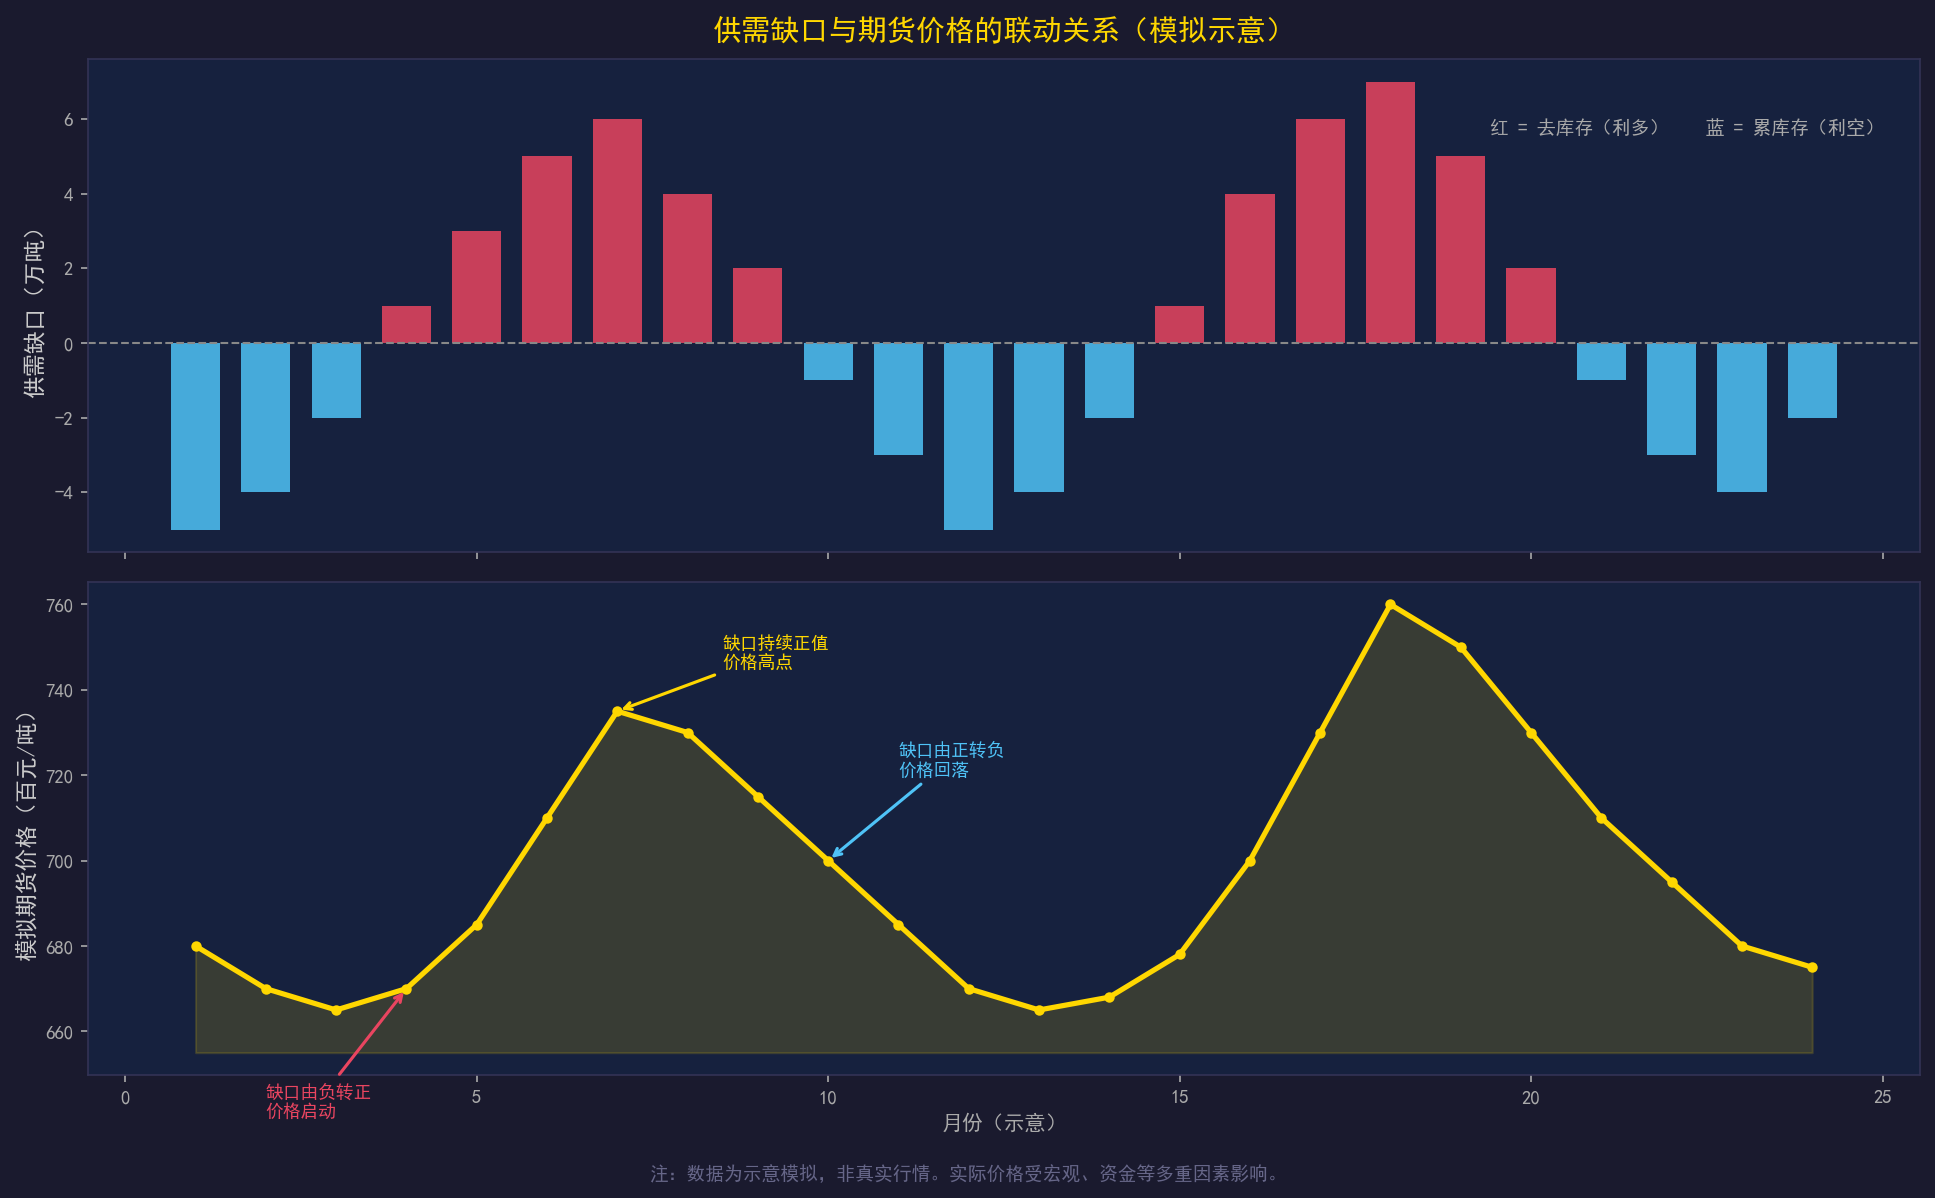
供需平衡表告诉的不是"价格今天涨几个点",而是**"价格运动的大方向"**。
核心逻辑链:
供需缺口持续为正(去库存)→ 库存持续下降 → 现货紧张预期强化 → 价格中枢上移
但有一个重要细节:价格往往领先于库存拐点出现反应。
市场会对"预期中的供需变化"提前定价。换言之,当大多数人都看到去库信号时,价格往往已经涨了一大截。真正能赚钱的,是在"缺口由负转正的早期信号出现时"就建仓,而不是等待数据确认再入场。
实战中的一个关键能力:区分"数据噪音"与"趋势信号"
供需数据中有大量季节性波动,不能把每一次数据波动都当作趋势信号。
实用区分方法:
- 同比 vs 环比:环比波动常受季节因素干扰,同比变化更能反映真实供需趋势
- 绝对值 vs 边际变化:库存绝对水平高不等于价格一定跌,但库存加速累积才是值得警惕的信号
- 单指标 vs 多指标共振:单一数据异常不轻易下结论,等待多个高频指标方向一致再行动
案例参考:2021年螺纹钢牛市的供需逻辑
2021年上半年国内螺纹钢价格从约3500元/吨一路上行至6000元/吨以上。其供需逻辑是:
- 供给端:碳达峰目标下,粗钢平控政策落地,产量增速受压
- 需求端:基建补短板+地产未实质收缩,下游需求维持强势
- 库存信号:螺纹钢社会库存从春节后高位快速去化,累库不及预期
早在官方公布粗钢产量数据之前,钢厂草根调研已经反映出"限产落地比预期更严格"的信号,叠加仓单快速下降,多个替代指标形成共振,为提前建仓提供了依据。
(冯玉林、汤珂、康文津(2022)的研究也从实证角度证实:基差、基差动量等高频市场因子对我国商品期货收益率具有显著的预测能力,印证了高频市场信号的价值。)
小结:供需平衡表使用的5个要点
- 供需平衡表给的是方向,不是时机 → 入场时机要靠高频数据和技术辅助确认
- 高频替代指标比官方数据更前瞻 → 卫星数据、仓单变化、现货升贴水是必跟指标
- 草根调研是主观CTA不可替代的信息来源 → 电话调研的价值在降维打击
- 看缺口趋势,不看缺口绝对值 → 从累库转去库的边际变化才是信号
- 多指标共振才下注 → 单一数据异常不轻易动仓,等待多信号确认
参考文献
- 冯玉林、汤珂、康文津:《中国大宗商品期货市场定价机制研究》,《金融研究》,2022年第12期,第149-167页。
- 上海期货交易所研究院:《库存周期与大宗商品价格》,上海期货交易所,2012年9月。
- Working, H. (1949). The Theory of Price of Storage. American Economic Review, 39(6), 1254-1262.(存储理论经典文献,奠定供需-库存-价格基准框架)
本文仅供研究参考,不构成任何投资建议