Appearance
BS模型为什么会"跑偏"?
先搞清楚模型的核心假设——BS模型默认了5件事:
| 假设 | 现实A股市场 |
|---|---|
| 波动率恒定 | 波动率随时在变,有"聚集效应" |
| 股价连续变动,无跳跃 | 大盘常出现跳空缺口 |
| 无分红(或固定分红) | ETF有固定分红,会影响定价 |
| 无摩擦市场(无税、无交易费) | 国内有手续费、保证金占用 |
| 利率恒定 | 短期利率会有小幅波动 |
当这5个假设在现实中被打破,偏差就来了。
偏差最显著的4类情形
情形一:临近分红日前
现象
50ETF每年约有2–3次分红(2024年约在5月、8月、11月)。BS模型假设股价连续变动,但ETF除权时股价会在除权日出现"跳空下跌"。
重要补充:与个股期权不同,上交所对50ETF期权有自动行权价调整机制——除权前会相应下调行权价,所以极端跳空对合约的冲击比个股期权小得多。但这不意味着BS模型完全准确:对于深度实值认购期权,由于内在价值计算基准的变化,分红仍会造成一定定价偏差(约2%–5%)。
分红影响示意(以2024年5月某合约为例):
| 时点 | 标的股价 | 行权价 | 说明 |
|---|---|---|---|
| 除权前1天 | 2.780 元 | 2.800 元 | 实值约 0.020 元 |
| 除权后 | 2.745 元(跌约 1.26%) | 2.785 元(自动调整) | BS用旧行权价+旧股价,内在价值基准失准;实际行权价已调整,偏差收敛但仍存在 |
偏差幅度:深度实值认购期权偏差约2%–5%(相较个股期权更小)。
情形二:高波动率行情(2015年、2020年、2024年)
现象
BS模型假设波动率是常数,但A股市场出了名的"情绪化"——大涨大跌时波动率会急剧变化。
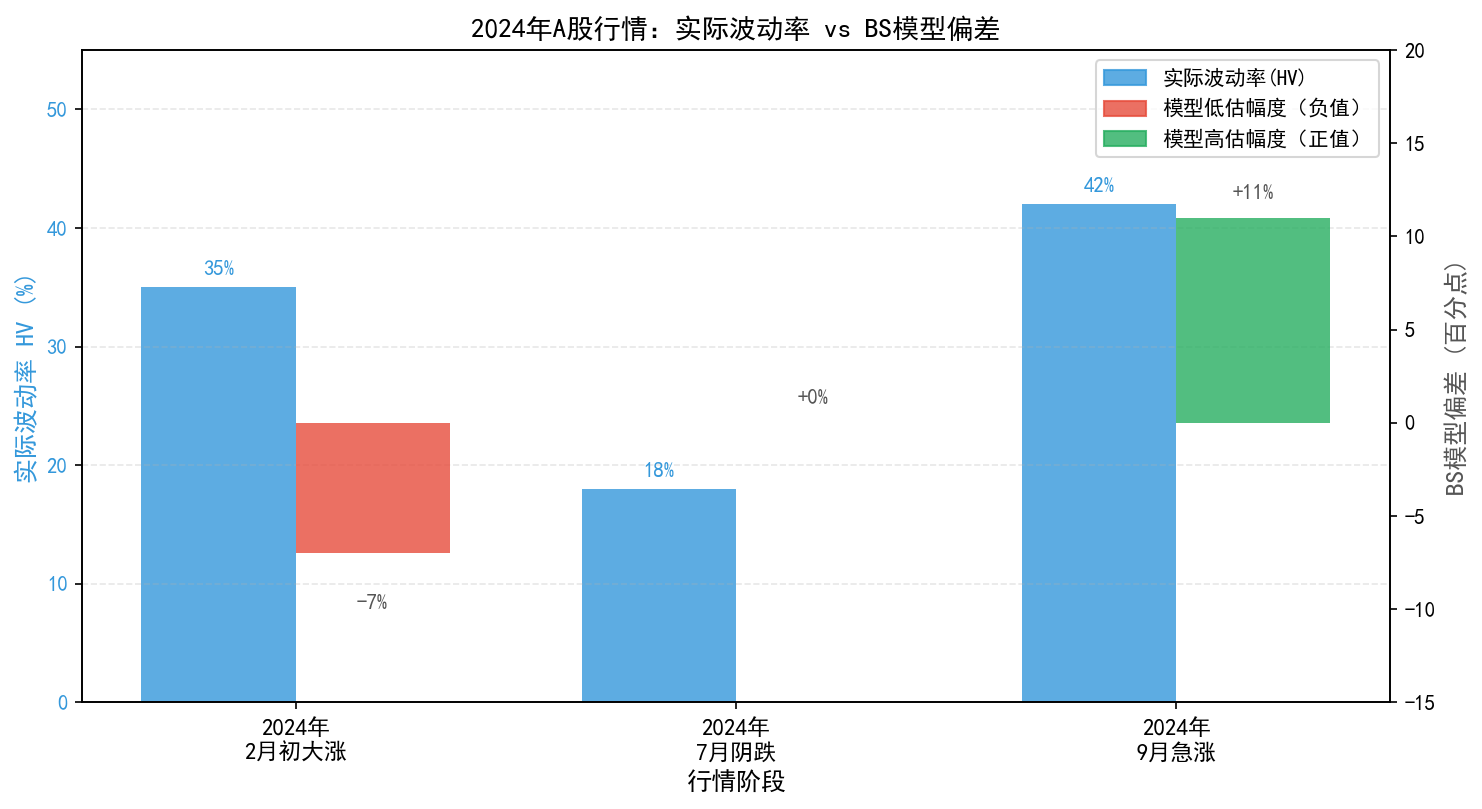
2024年某段行情数据(示意):
| 行情阶段 | 实际波动率(HV) | 模型假设IV偏差 |
|---|---|---|
| 2024年2月初大涨 | 35% | 低估约 5%–10% |
| 2024年7月阴跌 | 18% | 接近实际 |
| 2024年9月急涨 | 42% | 高估约 8%–15% |
2024年行情数据示意:
偏差本质:波动率偏斜(Skew)。
情形三:深度虚值 & 深度实值期权
现象
BS模型假设波动率在各行权价均匀分布,但现实中不同行权价的期权定价差异很大。
A股50ETF期权的实际情况:
| 行权价区域 | 期权类型 | 市场需求 | IV 与 BS 估算的关系 |
|---|---|---|---|
| 低行权价(左侧) | OTM认沽(虚值) | 机构大量避险买认沽 | 偏高 |
| 中行权价(ATM) | 认购/认沽均衡 | 均衡交易 | 接近 |
| 高行权价(右侧) | OTM认购(虚值) | 方向性投机为主 | 偏低 |
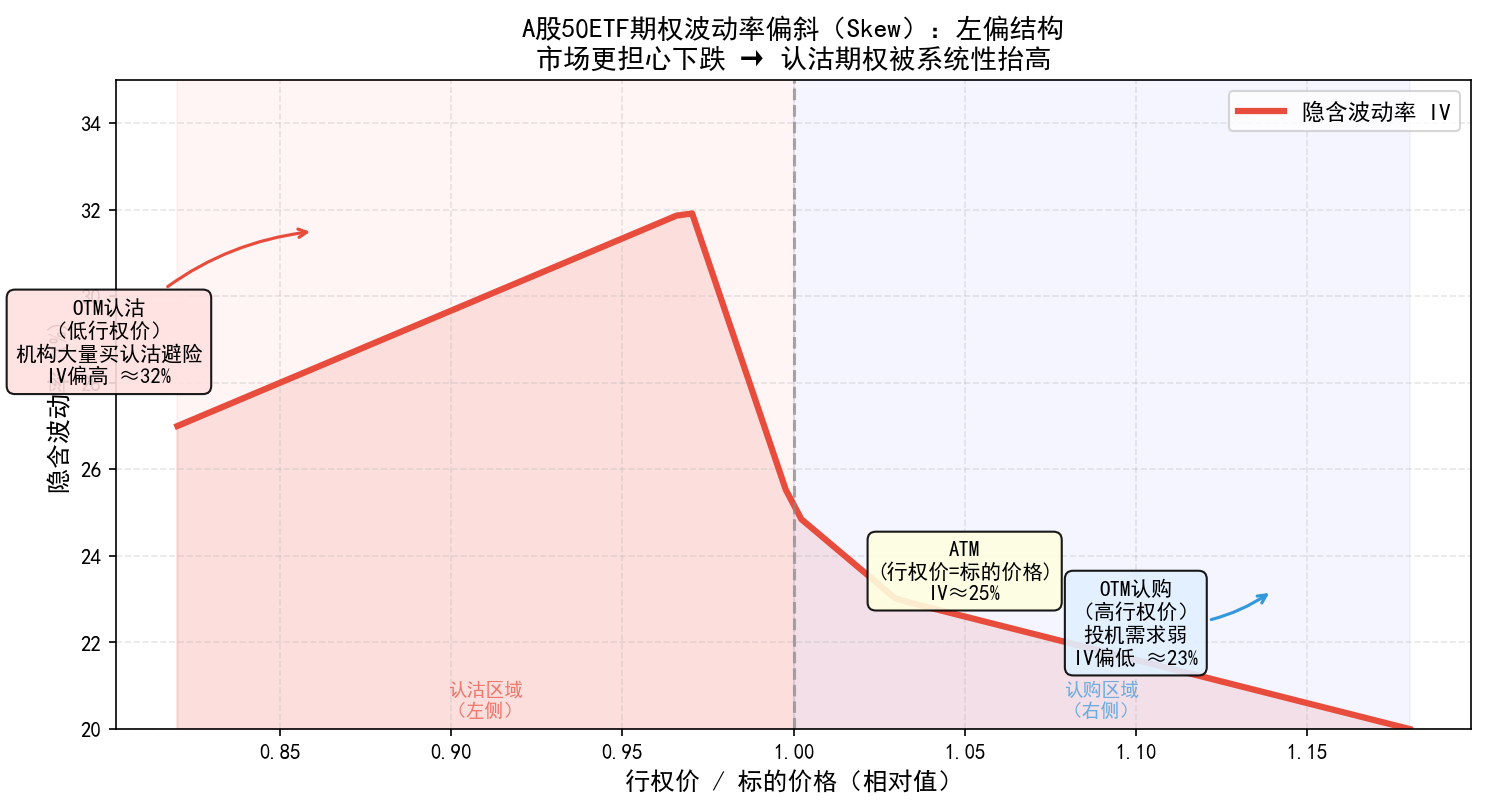
大白话版:市场里"怕跌的人多" → 都去买认沽保险 → 左侧认沽期权被买贵了 → 左高右低,形成左偏Skew。
注意:深度虚值认购(高行权价)并不是"彩票溢价",而是A股市场做多情绪相对弱,投机需求不足以系统性抬高IV,所以表现为IV偏低。
A股波动率偏斜(Skew)示意——A股50ETF期权呈现典型的左偏结构(Skew向下),说明市场对下跌风险的担忧更大:
为什么是这种形状?
| 区域 | 对应期权类型 | 主要买方 | IV水平 |
|---|---|---|---|
| 左侧(低行权价) | OTM认沽(虚值) | 机构/散户避险 | 高 |
| 中间(ATM附近) | 认购/认沽均衡 | 均衡交易 | 中 |
| 右侧(高行权价) | OTM认购(虚值) | 方向性投机为主 | 低 |
情形四:短期期权(临近到期)
现象
到期日小于7天时,时间价值急剧衰减,BS模型的时间项"θ"在此时变得极不稳定。
偏差放大原因:
| 剩余期限 | 模型误差 |
|---|---|
| 剩余 5 天 | 3%–5% |
| 剩余 1 天 | 15%–30% |
| 剩余 1 小时 | 急剧放大 |
越临近到期,BS模型越"力不从心"——特别是平值期权,时间价值几乎归零,微小误差也会放大成比例极高的相对偏差。
主流修正方法
方法一:改用随机波动率模型(最实用)
代表模型:Heston模型
核心思路:把"恒定波动率"升级为"会变化的波动率"。
| 模型 | 波动率假设 |
|---|---|
| BS模型 | σ(常数)→ 假设波动率不变 |
| Heston | σ(t) → 允许波动率自己走"随机游走" |
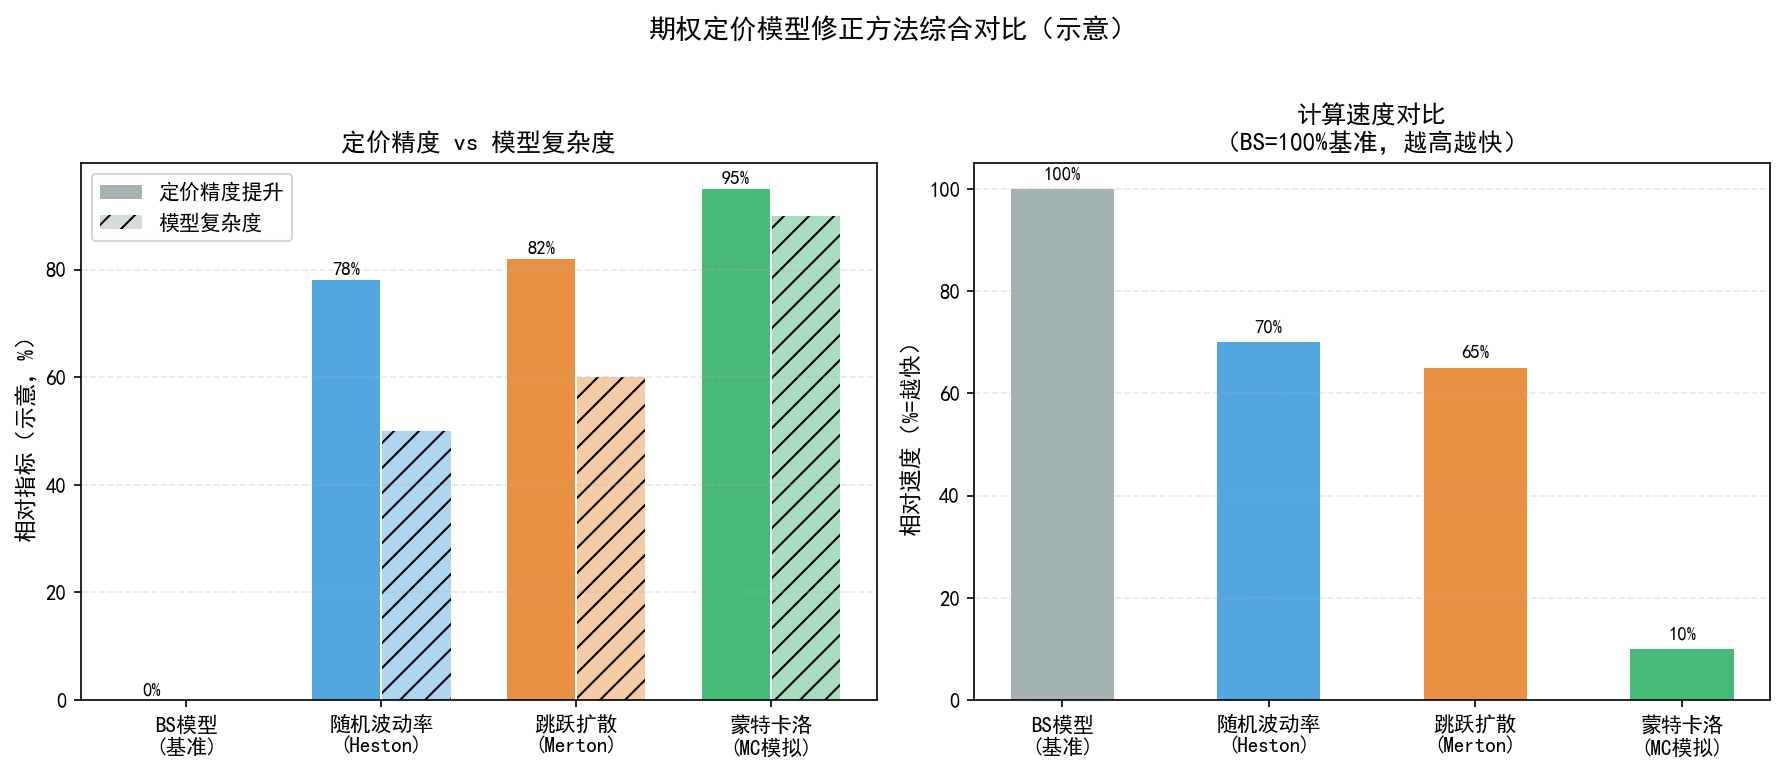
优点:能捕捉波动率聚集效应,定价更精准。 缺点:参数校准复杂,需要专业量化团队。
实证数据(某学术研究,2024年):
| 模型 | 平均定价偏差 |
|---|---|
| BS模型 | 2.3% |
| Heston模型 | 0.8% |
方法二:直接用隐含波动率曲面(SVI)
适用场景:做市商日常报价。
操作步骤:
- 从市场报价反推每个合约的隐含波动率(IV)
- 把不同行权价、不同到期日的IV连成曲面
- 插值获取任意 (K, T) 组合的IV
- 用这个IV代入BS公式反推期权价格
注意:这是"市场校准"而非"模型修正",本质是承认市场定价,用曲面代替单一波动率。
方法三:跳跃扩散模型(Merton Jump)
适用场景:重大政策发布、美联储议息、A股重大事件。
核心思路:BS假设股价连续,但现实中常发生"股价跳跃"(比如某天直接涨停/跌停)。在BS基础上叠加一个"跳跃项":
股价变动 = 连续部分(BS原有)+ 跳跃部分(新增)
方法四:蒙特卡洛模拟(最灵活但最慢)
适用场景:复杂期权结构、非标准行权日。
用大量随机路径模拟股价走向,取平均值作为期权价格。
优点:几乎可以处理任何复杂情形。 缺点:计算耗时,不适合高频交易。
4种修正方法综合对比:
实操建议:普通投资者怎么办?
| 你的身份 | 推荐做法 |
|---|---|
| 散户 | 直接用券商软件的隐含波动率数据,别自己算BS |
| 进阶玩家 | 关注IV曲面形态,找"明显偏高/偏低"的合约 |
| 专业机构 | Heston模型校准 + SVI曲面插值结合使用 |
风险提示
- 任何模型都是对现实的"近似",不存在完美模型
- 模型修正会增加复杂度,普通投资者切勿盲目套用学术模型
- 建议结合实际行情、宏观事件综合判断,而非机械依赖模型结果
参考文献
- 《基于上证50ETF期权的隐含波动率曲面建模与实证》(万方数据库,2025)
- Heston, S.L. (1993). A Closed-Form Solution for Options with Stochastic Volatility. Review of Financial Studies.
- 《上证50ETF期权隐含波动率曲面的构建与参数校准》(掌桥科研,2022)
本文仅供科普参考,不构成任何投资建议